
閉じる
閉じる

2026年3月期における通期連結業績について、売上高は事業コスト上昇に対して一部製品・サービスの価格改定を実施するとともに、お客様の消費行動の変化に即した需要喚起に注力して増収となり、営業利益と経常利益は事業コスト上昇による影響で減益となりました。親会社株主に帰属する当期純利益は、政策保有株式の売却益や2026年1月に事業譲渡を実施した子会社デリカシェフの事業譲渡益を計上した一方で、米国事業においてキーストーンナチュラルホールディングス社(以下、KNH社)ののれんや顧客関連資産などに加え、米国ケンタッキー州において準備を進めていた新拠点計画を中止したことにより建設仮勘定に対しても減損損失を計上したことから、前期比△41.1%、51億円の減益となりました。特に、KNH社は2期連続での減損損失の計上となり、これらの事実を重く受け止めています。
第八次中期計画(以下、八次中計)の2年間を振り返ると、業績面では事業コストの上昇圧力が強まる一方で、その影響を最小化するために価格改定や収益改善の取組を実行し、財務面では成長投資と並行して、八次中計当初計画を上回るペースでの自己株式取得を進め、株主の皆様への利益還元を積極的に進めてきたと認識しています。しかし、想定以上のコスト増を受けた利益成長計画の停滞や、特に大豆系バリューチェーン(VC)を中心に海外での成長計画にギャップが生じている状況に加え、資本効率の改善も思うようには進んでいません。これらを踏まえると、今後の資本効率向上には「①収益力をさらに高めていくこと」「②財務健全性を維持しつつ、自己資本のマネジメントを強化すること」を進め、さらにBS(貸借対照表)のマネジメントに踏み込んでいく必要があると考えています。
これまで、当社は利益成長をベースに資本効率を引き上げていくことを基本的な考えとしてきましたが、資本コストや株価を意識した経営の実現に向けて、財務健全性を維持しながら自己資本のマネジメントに取り組み、利益成長と自己資本マネジメントの両輪でROEを向上させるアプローチへ変更することを決断しました。
当社は大きな危機意識を持ち、「構造改革」へ舵をきりました。八次中計最終年度となる2027年3月期は、構造改革と次期中長期計画の立案と実行を並行して進める、非常に密度の高い1年になると考えています。
構造改革という言葉が意味する「構造を変える」ということは、これまでと違う考え方や取組を採用するということです。つまり、構造を変えるためには、経営資源の配分における優先順位を見直し、何を重視して意思決定するのかという価値基準を変える必要があります。この2年間における想定以上の事業環境の変化と収益計画とのギャップを踏まえると、従来の進め方では資本市場の期待に応えられないという問題意識が生まれました。そこで、大きく優先順位の転換を行うことが、今回の構造改革のポイントとなります。
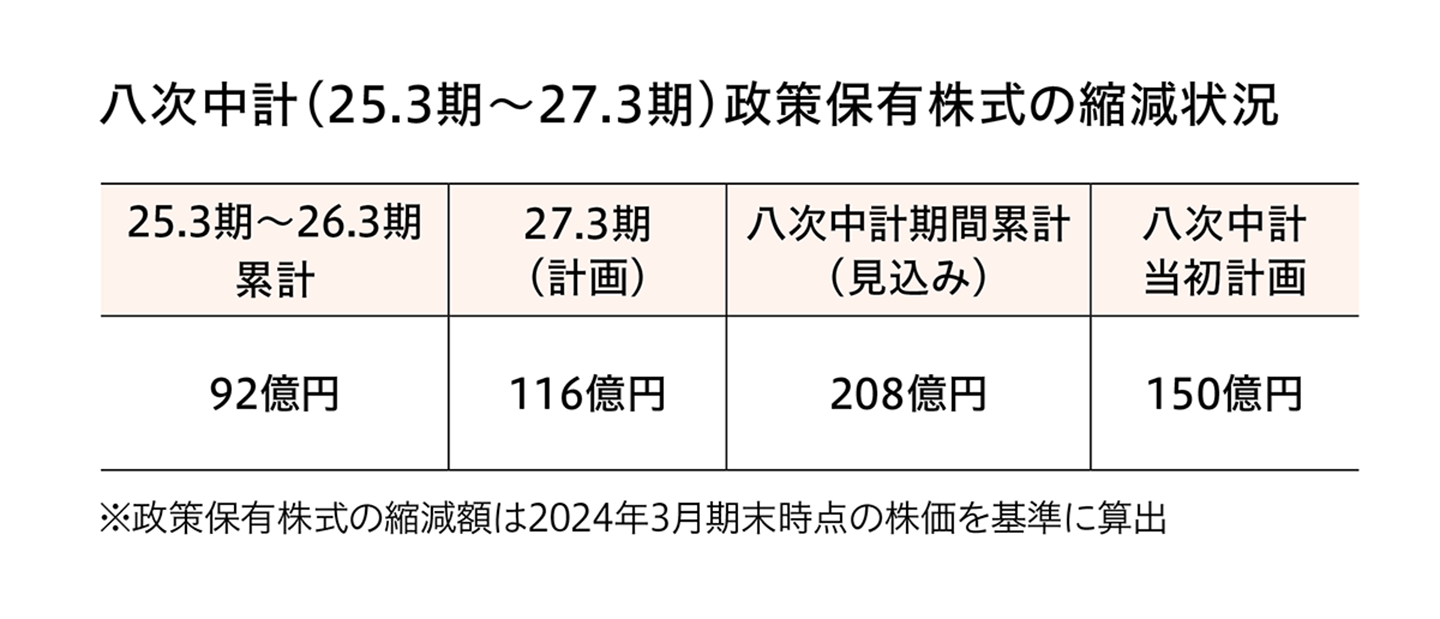
財務面では、当社の課題であるROEの改善を当面の最優先課題に据えました。ROEの向上のみを目的化するものではなく、資本効率改善を軌道に乗せ、同時に事業成長を加速させていく考えです。その第一歩として2027年3月期は、政策保有株式の売却益や株主還元策の強化を含めてROEを6%へ改善します。当然ながら、資産売却の効果だけでROEを維持するわけではなく、事業ポートフォリオの見直しと、それを支える組織改革を推進し、実力ベースで6%の実現と早期の8%達成をめざしていきます。
構造改革を進めるなかでも、グループ理念をはじめ、3つの責任を果たしていくという当社の根幹の考え方や、「5つの指標」に基づきあるべきプロポーションをめざす財務方針は変わりません。そのうえで、理念やめざす姿を実現するため、判断基準や施策実行の価値基準の変更について議論を重ねたうえで、このたびの財務戦略の強化を打ち出しています。
八次中計目標とのギャップを踏まえれば、新たな優先順位で計画実行のスピードをどう上げていくかが大切であり、特に取組を進める社員たちの理解が重要です。スピードには、“速さ”と“早さ”があります。“速さ”でいうと、例えば100mを9秒台で走ることは並大抵のことではありません。一方の“早さ”については、取組の優先順位を変えて早く着手する、これは全員にできることです。私たちがまずやるべきは“早く着手する”ことであり、社内には“早さ”と“速さ”の両面での追求の重要性を説明しています。
事業面ではスパイス系VCへの資源集中を、組織面では組織のスリム化と生産性向上を、財務面ではROEを最優先課題とした自己資本マネジメントを進めます。そして、重要なことは、この構造改革を三位一体で同時並行的に進めることです。そのため、たとえ各々の戦略の解像度にまだ差があったとしても、ステークホルダーの皆様との約束として発表するのであれば、従来の中期計画発表のスケジュール感とは別に、中期計画2年目を終えるこのタイミングで、早く構造改革を表明すべきだと判断しました。

今回、新たに配当指標にDOE(純資産配当率)を導入しました。これは、従来の利益の増減に応じて配当を考えるPL(損益計算書)ベースの発想から、株主還元についても自己資本マネジメントの観点を取り入れ、BS(貸借対照表)ベースで捉え直したものです。先ほども述べたように、経営の優先順位を変えるという発想を取り入れた際、資源配分の考え方そのものも見直す必要があるという判断です。
DOEは、ROEと配当性向の両方に関係する指標であり、ROEをターゲットとして取り組んでいくと同時に、株主還元に対する当社の姿勢を、より明確かつ継続的にお示しする狙いもあります。DOE 3%以上を目安とし、あわせて機動的な自己株式取得を実施することで、株主還元を強化していきます。
2027年3月期は、この新たな基本方針に基づいて1株当たりの配当金は前期70円から30円増配の100円を計画するとともに、上限260億円の自己株式取得を実施し、配当・自己株式取得の両面で株主還元の強化を図ります。自己資本をどう見つめていくかについて議論を重ねた結果、今回の利益配分方針の変更と自己株式取得の実行を表明させていただきました。
今後は、収益力をさらに高めていくことに加え、財務健全性を維持しつつ、自己資本のマネジメントを行い、資本効率を高めていきます。こうした取組を通じて、企業体質を変えていきたいと考えています。

構造改革は社員とともに推進します。構造を変えるということは、生みの苦しみを伴うものであり、理解と共感があって初めて成し遂げることができます。
これまでのPLベースの予算管理は、日常業務と密接につながっているため、社員にとっても理解しやすいものです。その一方で、構造改革の推進には、BSも含めて経営を考えるという視点への理解も非常に重要だと考えているため、社員向け決算説明会なども活用しながら積極的に説明を行っています。対外的に構造改革をコミットすることと同時に、その意味や意図を社内にも丁寧に伝え、理解と共感によって行動変容を起こしたいと考えています。
八次中計2年間で投下資本と収益の関係をあらためて見直すために進めてきたROICマネジメントの導入は、グループ社員の行動変化の一つの契機となっています。設備ROICと称し、「限界利益率」「稼働率」「設備効率」の3要素に分解して生産ラインごとに現場とともに検討を進めたことで、商品企画や生産技術、生産、営業などの各部門間で設備ROICが共通指標として議論できるようになってきています。ROICの改善そのものはまだ途上にありますが、社内でも“アセットライト”という言葉が自然に使われるようになり、投資と収益の関係を意識する文化が形成され始めたと強く実感しています。社員とともに投資収益性の向上をより一層力強く進めていきます。
構造改革を実行するうえで、資本市場の皆様とのより丁寧なコミュニケーションが不可欠です。各部門とも連携しながら様々な対話機会を通じて、当社のめざす方向性や改革の姿勢を丁寧にご説明し、中長期的な企業価値向上の実現につなげていきます。